Domain 1950s.de kaufen?
Wir ziehen mit dem Projekt
1950s.de um.
Sind Sie am Kauf der Domain
1950s.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 1950s.de kaufen?
Was ist die Definition einer GmbH & Co. KG und was macht diese GmbH & Co. KG?
Eine GmbH & Co. KG ist eine besondere Form einer Kommanditgesellschaft (KG), bei der eine GmbH als persönlich haftender Gesellschafter (Komplementär) auftritt. Die GmbH & Co. KG kombiniert somit die Vorteile einer GmbH (beschränkte Haftung) mit denen einer KG (mehrere Gesellschafter, davon mindestens ein Komplementär mit unbeschränkter Haftung). Die GmbH & Co. KG kann verschiedene Geschäftstätigkeiten ausüben, je nach Unternehmenszweck und Gesellschaftsvertrag. **
Was ist der Unterschied zwischen einer GmbH und einer GmbH & Co. KG?
Der Hauptunterschied zwischen einer GmbH und einer GmbH & Co. KG liegt in der Haftungsstruktur. Bei einer GmbH haftet das Unternehmen mit seinem Vermögen, während bei einer GmbH & Co. KG die Komplementär-GmbH unbeschränkt haftet und die Kommanditisten nur mit ihrer Einlage. Zudem hat die GmbH & Co. KG eine zusätzliche Beteiligungsstruktur, da sie aus einer GmbH (Komplementär) und mindestens einem Kommanditisten besteht. **

Ähnliche Suchbegriffe für Umwandlung-einer-GmbH-Co
Top-Angebote
Produkte zum Begriff Umwandlung-einer-GmbH-Co:
-
Recht der SE und der grenzüberschreitenden UmwandlungRecht der SE und der grenzüberschreitenden Umwandlung , Zum Werk Der Kommentar zur SE (europ. AG) und zur grenzüberschreitenden Umwandlung wurde von ausgewiesenen Expertinnen und Experten auf dem Gebiet der SE und der grenzüberschreitenden Mobilität von Unternehmengeschrieben. Er soll in wissenschaftlich fundierter Weise den Bedürfnissen der Praxis gerecht werden. Kommentiert wird nicht nur das Recht der SE (SE-VO, SEAG und das die Beteiligung der Arbeitnehmer regelnde SEBG). Erläutert wird vielmehr auch das Recht der - in der Gestaltungspraxis häufig eine Alternative zur Gründung einer SE bildenden - grenzüberschreitenden Umwandlung in seinen drei Unterarten der Verschmelzung, der Spaltung und des Formwechsels, nämlich §§ 305-345 UmwG, das MgVG und das MgFSG. Ein umfangreicher Abschnitt ist den steuerrechtlichen Vorschriften über die SE und die grenzüberschreitende Umwandlung gewidmet. Kommentiert werden SE-VO mit SEAG SE-Beteiligungsgesetz - SEBG Recht der grenzüberschreitenden Verschmelzung (§§ 305 ff. UmwG, MgVG) Recht der grenzüberschreitenden Spaltung (§§ 320 ff. UmwG, MgFSG Recht des grenzüberschreitenden Formwechsels (§§ 333 ff. UmwG, MgFSG) die SE im Steuerrecht Vorteile auf einen Blick kompakte Darstellung aller die SE betreffenden Probleme einschließlich grenzüberschreitende Unternehmensmobilität, Mitbestimmung und Steuerrecht praxisorientiert Zur Neuauflage Die Neuauflage berücksichtigt neue Rechtsprechung und Literatur, ferner die folgenden, seit der Vorauflage in Kraft getretenen Reformgesetze: G über die gleichberechtigte Teilhabe von Frauen an Führungspositionen (FüPoG II) G zur Umsetzung der Digitalisierungs-RL MoPeG G zur Einführung virtueller Hauptversammlungen von Aktiengesellschaften und Änderung genossenschafts- sowie insolvenz- und restrukturierungsrechtlicher Vorschriften G zur Umsetzung der Umwandlungs-RL (UmRUG) G zur Umsetzung der RL (EU) 2021/2101 im Hinblick auf die Offenlegung von Ertragsteuerinformationen durch bestimmte Unternehmen und Zweigniederlassungen ZukunftsfinanzierungsG Zielgruppe Für Rechtsanwaltschaft, Richterschaft, Unternehmen, Bibliotheken. , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20241231, Produktform: Leinen, Titel der Reihe: Beck Kurzkommentare##, Redaktion: Habersack, Mathias~Drinhausen, Florian, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1500, Keyword: Europäische Aktiengesellschaft; Europäische Gesellschaft; SEAG; SEBG; Societas Europaea; Steuerrecht, Fachschema: Europarecht~Internationales Recht / Europarecht~Gesellschaftsrecht~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Produktverfügbarkeit: 02, Blätteranzahl: 1866 Blätter, Länge: 194, Breite: 128, Höhe: 61, Gewicht: 1270, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GmbH & Co. KGGmbH & Co. KG , Zum Werk Die GmbH & Co. KG als Gestaltungsalternative ist aus der Beratungspraxis nicht mehr wegzudenken. Ursprünglich als steuerrechtliche Lösung konzipiert, stehen heute die gesellschaftsrechtlichen Vorteile im Vordergrund. Dieser Klassiker berät in allen Fragen der GmbH & Co. KG. Das bewährte Handbuch zeigt die Vor- und Nachteile der Rechtsform auf und vermittelt Beratungssicherheit durch einen umfassenden Überblick über die gesellschafts- und steuerrechtlichen Aspekte. Ausführliche Formularmuster zu den einzelnen Kapiteln ermöglichen die unmittelbare Umsetzung in die eigene Praxis. Ein ausführliches Sachverzeichnis ermöglicht den schnellen, gezielten Zugriff. Vorteile auf einen Blick alles Wichtige zur GmbH & Co. KG praxisorientiert aufbereitet von hochkarätigen Autorinnen und Autoren Zur Neuauflage Die neue Auflage bringt das Werk auf den aktuellen Stand von Rechtsprechung und Gesetzgebung. An vorderster Stelle ist natürlich das Gesetz zur Modernisierung des Personengesellschaftsrechts (MoPeG) zu nennen, aber auch zahlreiche gesetzliche Neuerungen im Steuerrecht waren mit ihren praktischen Auswirkungen nachzuzeichnen. Zielgruppe Für Unternehmen und Gesellschafterinnen und Gesellschafter, Unternehmensjuristinnen und Unternehmensjuristen, Rechtsanwaltschaft, Steuerberaterinnen und Steuerberater und Wirtschaftsprüfung sowie kaufmännische Geschäftsführerinnen und Geschäftsführer. , Tagfahrleuchten > Beleuchtung , Auflage: 9., völlig überarbeitete Auflage, Erscheinungsjahr: 20240715, Produktform: Leinen, Redaktion: Reichert, Jochem, Edition: NED, Auflage: 24009, Auflage/Ausgabe: 9., völlig überarbeitete Auflage, Seitenzahl/Blattzahl: 1759, Keyword: Gesellschaft; Gesellschafterbeschluss; Gesellschafterversammlung; Gesellschaftsrecht; Gesellschaftsvertrag; GmbH&Co; GmbH&CoKG; Steuern; Umstrukturierung, Fachschema: Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Handelsrecht~Unternehmensrecht~Vertrag~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Seitenanzahl: XXXIX, Seitenanzahl: 1720, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 1759 Blätter, Länge: 247, Breite: 172, Höhe: 60, Gewicht: 1824, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2709703,219,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen einer GmbH und einer GmbH & Co. KG?
Der Hauptunterschied zwischen einer GmbH und einer GmbH & Co. KG besteht darin, dass die GmbH eine eigenständige juristische Person ist, während die GmbH & Co. KG eine Personengesellschaft ist. Bei einer GmbH haftet das Unternehmen mit seinem Vermögen, während bei einer GmbH & Co. KG die Komplementär-GmbH unbeschränkt haftet und die Kommanditisten nur mit ihrer Einlage haften. **
-
Was ist der Unterschied zwischen einer GmbH und einer GmbH & CO KG?
Der Hauptunterschied zwischen einer GmbH und einer GmbH & CO KG liegt in der Haftung der Gesellschafter. Bei einer GmbH haften die Gesellschafter nur mit ihrer Einlage, während bei einer GmbH & CO KG die persönlich haftenden Gesellschafter (Komplementäre) unbeschränkt und persönlich haften. Zudem ist bei einer GmbH & CO KG mindestens ein persönlich haftender Gesellschafter erforderlich, während bei einer GmbH alle Gesellschafter beschränkt haften. Eine GmbH & CO KG ist also eine Mischform aus einer GmbH und einer Kommanditgesellschaft. **
-
Wer ist Geschäftsführer einer GmbH & CO KG?
Wer ist Geschäftsführer einer GmbH & CO KG? In einer GmbH & CO KG gibt es zwei Arten von Geschäftsführern: den persönlich haftenden Gesellschafter und den Geschäftsführer der GmbH. Der persönlich haftende Gesellschafter ist in der Regel eine natürliche Person oder eine andere Gesellschaft, die unbeschränkt für die Verbindlichkeiten der KG haftet. Der Geschäftsführer der GmbH hingegen ist für die Geschäftsführung der GmbH zuständig und vertritt diese nach außen. Beide Geschäftsführer können auch dieselbe Person sein, es ist jedoch auch möglich, dass zwei unterschiedliche Personen diese Positionen innehaben. In jedem Fall müssen die Geschäftsführer über die erforderliche fachliche Qualifikation verfügen und im Handelsregister eingetragen sein. **
-
Wer haftet bei einer GmbH & CO KG?
Bei einer GmbH & Co KG haftet die GmbH als persönlich haftende Gesellschafterin mit ihrem Gesellschaftsvermögen für alle Verbindlichkeiten der KG. Die Kommanditisten haften hingegen nur bis zur Höhe ihrer Einlage. Die persönlich haftende Gesellschafterin, also die GmbH, trägt somit das volle Haftungsrisiko. Die Kommanditisten sind hingegen beschränkt haftbar. Insgesamt ist die Haftung bei einer GmbH & Co KG also aufgeteilt zwischen der GmbH und den Kommanditisten. **
Wer haftet bei einer GmbH CO KG?
Bei einer GmbH & Co. KG haftet die GmbH als persönlich haftender Gesellschafter (Komplementär) unbeschränkt mit ihrem gesamten Vermögen. Die Kommanditisten haften hingegen nur bis zur Höhe ihrer Einlage. Somit trägt die GmbH die volle Haftung für die Verbindlichkeiten der Gesellschaft, während die Kommanditisten nur begrenzt haften. Die Haftung der Gesellschafter ist also abhängig von ihrer Beteiligung an der GmbH & Co. KG. Letztendlich ist die Haftung in einer GmbH & Co. KG klar geregelt und bietet den Gesellschaftern eine klare Aufteilung der Haftungsrisiken. **
Wer haftet bei einer GmbH UND CO KG?
Bei einer GmbH & Co KG haftet die GmbH als persönlich haftende Gesellschafterin unbeschränkt mit ihrem gesamten Vermögen. Die Kommanditisten haften hingegen nur bis zur Höhe ihrer Einlage. Die Haftung der GmbH & Co KG ist somit auf das Gesellschaftsvermögen beschränkt. Im Falle einer Insolvenz haften die Gesellschafter jedoch auch mit ihrem Privatvermögen, wenn sie ihre Pflichten verletzt haben. Letztendlich haftet also die GmbH als persönlich haftende Gesellschafterin und die Kommanditisten bis zur Höhe ihrer Einlage. **
Top-Angebote
Produkte zum Begriff Umwandlung-einer-GmbH-Co:
-
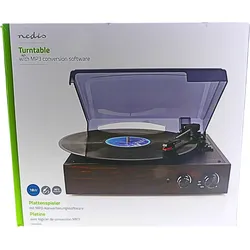
NEDIS Plattenspieler Riemenantrieb 18W Integrierter Verstärker MP3 UmwandlungNEDIS Plattenspieler Riemenantrieb 18W Integrierter Verstärker MP3 Umwandlung Eigenschaften * PC-Konvertierung: Über USB mit dem Computer verbinden und Schallplatten in digitale Musikdateien umwandeln * 3 Geschwindigkeiten: 33, 45 und 78 U/min – kompatibel mit allen gängigen Vinylgrößen (7", 10", 12") * Integrierte Lautsprecher: 2 x 9 W Spitzenleistung für klaren Stereo-Sound * RCA-Line-Out: Anschluss externer Lautsprecher für kräftigeren Klang * AUX-Eingang (3,5 mm): Zum Anhören über Kopfhörer * Transparente Schutzabdeckung: Schützt vor Staub und Kratzern * Automatische Stoppfunktion & höhenverstellbarer Arm * Ersatznadel: Typ 6174DSTechnische Daten: Abmessungen (B × H × T):329 × 113 × 281 mmGewicht:2 kgMaterial:ABS / MDFAntrieb:Riemenantrieb, manuellLeistung:6 W RMS / 18 W SpitzenleistungFrequenzgang:80 Hz – 20 kHzSignal-Rausch-Verhältnis:40 dBStromversorgung:Netzbetrieb (5 V DC, Typ C-Stecker, Kabel 1,5 m)Anschlüsse:USB-B, 3,5 mm AUX, Stereo RCA60,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Recht der SE und der grenzüberschreitenden UmwandlungRecht der SE und der grenzüberschreitenden Umwandlung , Zum Werk Der Kommentar zur SE (europ. AG) und zur grenzüberschreitenden Umwandlung wurde von ausgewiesenen Expertinnen und Experten auf dem Gebiet der SE und der grenzüberschreitenden Mobilität von Unternehmengeschrieben. Er soll in wissenschaftlich fundierter Weise den Bedürfnissen der Praxis gerecht werden. Kommentiert wird nicht nur das Recht der SE (SE-VO, SEAG und das die Beteiligung der Arbeitnehmer regelnde SEBG). Erläutert wird vielmehr auch das Recht der - in der Gestaltungspraxis häufig eine Alternative zur Gründung einer SE bildenden - grenzüberschreitenden Umwandlung in seinen drei Unterarten der Verschmelzung, der Spaltung und des Formwechsels, nämlich §§ 305-345 UmwG, das MgVG und das MgFSG. Ein umfangreicher Abschnitt ist den steuerrechtlichen Vorschriften über die SE und die grenzüberschreitende Umwandlung gewidmet. Kommentiert werden SE-VO mit SEAG SE-Beteiligungsgesetz - SEBG Recht der grenzüberschreitenden Verschmelzung (§§ 305 ff. UmwG, MgVG) Recht der grenzüberschreitenden Spaltung (§§ 320 ff. UmwG, MgFSG Recht des grenzüberschreitenden Formwechsels (§§ 333 ff. UmwG, MgFSG) die SE im Steuerrecht Vorteile auf einen Blick kompakte Darstellung aller die SE betreffenden Probleme einschließlich grenzüberschreitende Unternehmensmobilität, Mitbestimmung und Steuerrecht praxisorientiert Zur Neuauflage Die Neuauflage berücksichtigt neue Rechtsprechung und Literatur, ferner die folgenden, seit der Vorauflage in Kraft getretenen Reformgesetze: G über die gleichberechtigte Teilhabe von Frauen an Führungspositionen (FüPoG II) G zur Umsetzung der Digitalisierungs-RL MoPeG G zur Einführung virtueller Hauptversammlungen von Aktiengesellschaften und Änderung genossenschafts- sowie insolvenz- und restrukturierungsrechtlicher Vorschriften G zur Umsetzung der Umwandlungs-RL (UmRUG) G zur Umsetzung der RL (EU) 2021/2101 im Hinblick auf die Offenlegung von Ertragsteuerinformationen durch bestimmte Unternehmen und Zweigniederlassungen ZukunftsfinanzierungsG Zielgruppe Für Rechtsanwaltschaft, Richterschaft, Unternehmen, Bibliotheken. , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20241231, Produktform: Leinen, Titel der Reihe: Beck Kurzkommentare##, Redaktion: Habersack, Mathias~Drinhausen, Florian, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1500, Keyword: Europäische Aktiengesellschaft; Europäische Gesellschaft; SEAG; SEBG; Societas Europaea; Steuerrecht, Fachschema: Europarecht~Internationales Recht / Europarecht~Gesellschaftsrecht~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Produktverfügbarkeit: 02, Blätteranzahl: 1866 Blätter, Länge: 194, Breite: 128, Höhe: 61, Gewicht: 1270, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Definition einer GmbH & Co. KG und was macht diese GmbH & Co. KG?
Eine GmbH & Co. KG ist eine besondere Form einer Kommanditgesellschaft (KG), bei der eine GmbH als persönlich haftender Gesellschafter (Komplementär) auftritt. Die GmbH & Co. KG kombiniert somit die Vorteile einer GmbH (beschränkte Haftung) mit denen einer KG (mehrere Gesellschafter, davon mindestens ein Komplementär mit unbeschränkter Haftung). Die GmbH & Co. KG kann verschiedene Geschäftstätigkeiten ausüben, je nach Unternehmenszweck und Gesellschaftsvertrag. **
-
Was ist der Unterschied zwischen einer GmbH und einer GmbH & Co. KG?
Der Hauptunterschied zwischen einer GmbH und einer GmbH & Co. KG liegt in der Haftungsstruktur. Bei einer GmbH haftet das Unternehmen mit seinem Vermögen, während bei einer GmbH & Co. KG die Komplementär-GmbH unbeschränkt haftet und die Kommanditisten nur mit ihrer Einlage. Zudem hat die GmbH & Co. KG eine zusätzliche Beteiligungsstruktur, da sie aus einer GmbH (Komplementär) und mindestens einem Kommanditisten besteht. **
-
Was ist der Unterschied zwischen einer GmbH und einer GmbH & Co. KG?
Der Hauptunterschied zwischen einer GmbH und einer GmbH & Co. KG besteht darin, dass die GmbH eine eigenständige juristische Person ist, während die GmbH & Co. KG eine Personengesellschaft ist. Bei einer GmbH haftet das Unternehmen mit seinem Vermögen, während bei einer GmbH & Co. KG die Komplementär-GmbH unbeschränkt haftet und die Kommanditisten nur mit ihrer Einlage haften. **
-
Was ist der Unterschied zwischen einer GmbH und einer GmbH & CO KG?
Der Hauptunterschied zwischen einer GmbH und einer GmbH & CO KG liegt in der Haftung der Gesellschafter. Bei einer GmbH haften die Gesellschafter nur mit ihrer Einlage, während bei einer GmbH & CO KG die persönlich haftenden Gesellschafter (Komplementäre) unbeschränkt und persönlich haften. Zudem ist bei einer GmbH & CO KG mindestens ein persönlich haftender Gesellschafter erforderlich, während bei einer GmbH alle Gesellschafter beschränkt haften. Eine GmbH & CO KG ist also eine Mischform aus einer GmbH und einer Kommanditgesellschaft. **
Ähnliche Suchbegriffe für Umwandlung-einer-GmbH-Co
-
GmbH & Co. KGGmbH & Co. KG , Zum Werk Die GmbH & Co. KG als Gestaltungsalternative ist aus der Beratungspraxis nicht mehr wegzudenken. Ursprünglich als steuerrechtliche Lösung konzipiert, stehen heute die gesellschaftsrechtlichen Vorteile im Vordergrund. Dieser Klassiker berät in allen Fragen der GmbH & Co. KG. Das bewährte Handbuch zeigt die Vor- und Nachteile der Rechtsform auf und vermittelt Beratungssicherheit durch einen umfassenden Überblick über die gesellschafts- und steuerrechtlichen Aspekte. Ausführliche Formularmuster zu den einzelnen Kapiteln ermöglichen die unmittelbare Umsetzung in die eigene Praxis. Ein ausführliches Sachverzeichnis ermöglicht den schnellen, gezielten Zugriff. Vorteile auf einen Blick alles Wichtige zur GmbH & Co. KG praxisorientiert aufbereitet von hochkarätigen Autorinnen und Autoren Zur Neuauflage Die neue Auflage bringt das Werk auf den aktuellen Stand von Rechtsprechung und Gesetzgebung. An vorderster Stelle ist natürlich das Gesetz zur Modernisierung des Personengesellschaftsrechts (MoPeG) zu nennen, aber auch zahlreiche gesetzliche Neuerungen im Steuerrecht waren mit ihren praktischen Auswirkungen nachzuzeichnen. Zielgruppe Für Unternehmen und Gesellschafterinnen und Gesellschafter, Unternehmensjuristinnen und Unternehmensjuristen, Rechtsanwaltschaft, Steuerberaterinnen und Steuerberater und Wirtschaftsprüfung sowie kaufmännische Geschäftsführerinnen und Geschäftsführer. , Tagfahrleuchten > Beleuchtung , Auflage: 9., völlig überarbeitete Auflage, Erscheinungsjahr: 20240715, Produktform: Leinen, Redaktion: Reichert, Jochem, Edition: NED, Auflage: 24009, Auflage/Ausgabe: 9., völlig überarbeitete Auflage, Seitenzahl/Blattzahl: 1759, Keyword: Gesellschaft; Gesellschafterbeschluss; Gesellschafterversammlung; Gesellschaftsrecht; Gesellschaftsvertrag; GmbH&Co; GmbH&CoKG; Steuern; Umstrukturierung, Fachschema: Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Handelsrecht~Unternehmensrecht~Vertrag~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Seitenanzahl: XXXIX, Seitenanzahl: 1720, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 1759 Blätter, Länge: 247, Breite: 172, Höhe: 60, Gewicht: 1824, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2709703,219,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist Geschäftsführer einer GmbH & CO KG?
Wer ist Geschäftsführer einer GmbH & CO KG? In einer GmbH & CO KG gibt es zwei Arten von Geschäftsführern: den persönlich haftenden Gesellschafter und den Geschäftsführer der GmbH. Der persönlich haftende Gesellschafter ist in der Regel eine natürliche Person oder eine andere Gesellschaft, die unbeschränkt für die Verbindlichkeiten der KG haftet. Der Geschäftsführer der GmbH hingegen ist für die Geschäftsführung der GmbH zuständig und vertritt diese nach außen. Beide Geschäftsführer können auch dieselbe Person sein, es ist jedoch auch möglich, dass zwei unterschiedliche Personen diese Positionen innehaben. In jedem Fall müssen die Geschäftsführer über die erforderliche fachliche Qualifikation verfügen und im Handelsregister eingetragen sein. **
-
Wer haftet bei einer GmbH & CO KG?
Bei einer GmbH & Co KG haftet die GmbH als persönlich haftende Gesellschafterin mit ihrem Gesellschaftsvermögen für alle Verbindlichkeiten der KG. Die Kommanditisten haften hingegen nur bis zur Höhe ihrer Einlage. Die persönlich haftende Gesellschafterin, also die GmbH, trägt somit das volle Haftungsrisiko. Die Kommanditisten sind hingegen beschränkt haftbar. Insgesamt ist die Haftung bei einer GmbH & Co KG also aufgeteilt zwischen der GmbH und den Kommanditisten. **
-
Wer haftet bei einer GmbH CO KG?
Bei einer GmbH & Co. KG haftet die GmbH als persönlich haftender Gesellschafter (Komplementär) unbeschränkt mit ihrem gesamten Vermögen. Die Kommanditisten haften hingegen nur bis zur Höhe ihrer Einlage. Somit trägt die GmbH die volle Haftung für die Verbindlichkeiten der Gesellschaft, während die Kommanditisten nur begrenzt haften. Die Haftung der Gesellschafter ist also abhängig von ihrer Beteiligung an der GmbH & Co. KG. Letztendlich ist die Haftung in einer GmbH & Co. KG klar geregelt und bietet den Gesellschaftern eine klare Aufteilung der Haftungsrisiken. **
-
Wer haftet bei einer GmbH UND CO KG?
Bei einer GmbH & Co KG haftet die GmbH als persönlich haftende Gesellschafterin unbeschränkt mit ihrem gesamten Vermögen. Die Kommanditisten haften hingegen nur bis zur Höhe ihrer Einlage. Die Haftung der GmbH & Co KG ist somit auf das Gesellschaftsvermögen beschränkt. Im Falle einer Insolvenz haften die Gesellschafter jedoch auch mit ihrem Privatvermögen, wenn sie ihre Pflichten verletzt haben. Letztendlich haftet also die GmbH als persönlich haftende Gesellschafterin und die Kommanditisten bis zur Höhe ihrer Einlage. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.